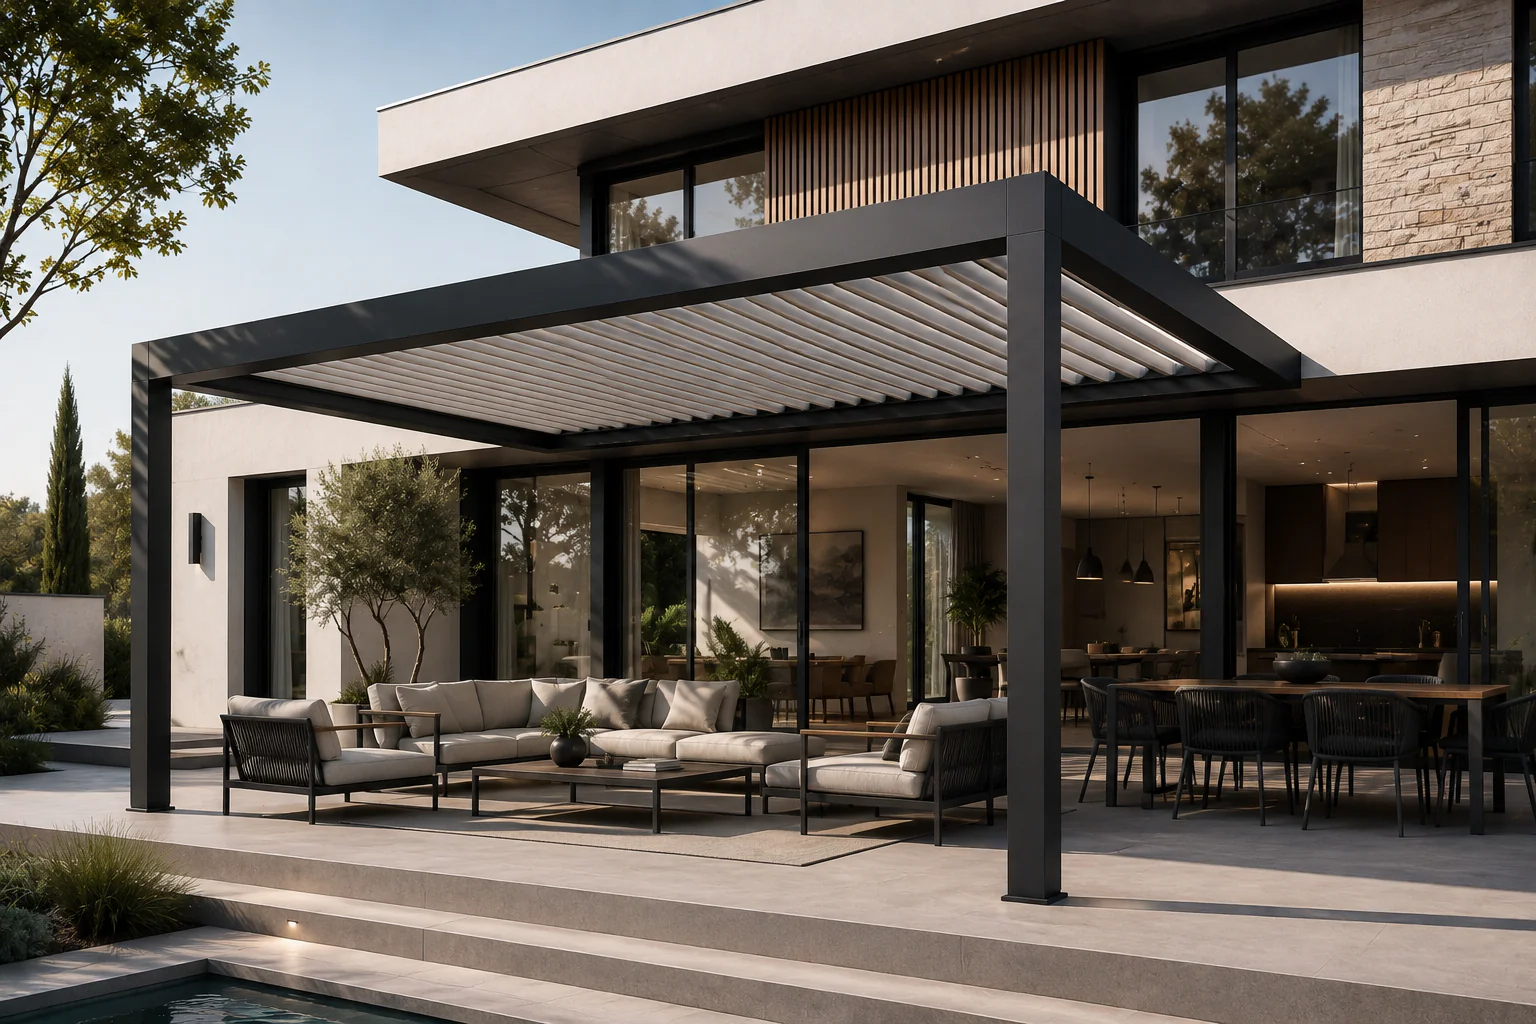
Une pergola ouverte de moins de 20 m² n’est pas automatiquement imposable simplement parce qu’elle dépasse 5 m² ou parce qu’elle nécessite une déclaration préalable. Pour la taxe d’aménagement, le critère fiscal essentiel n’est pas le seuil de 20 m² : la surface taxable d’une construction correspond aux surfaces closes et couvertes répondant aux conditions prévues par les textes.
Ainsi, une pergola classique ou bioclimatique ouverte sur les côtés ne crée généralement pas de surface taxable au titre de la taxe d’aménagement, même lorsqu’elle fait 10, 15 ou 20 m². Le simulateur officiel des taxes d’urbanisme d’impots.gouv.fr rappelle que les surfaces taxables sont les surfaces closes et couvertes dont la hauteur sous plafond dépasse 1,80 m.
Mais le mot « imposable » peut désigner plusieurs impôts. Il faut donc distinguer taxe d’aménagement, taxe foncière et autorisation d’urbanisme.
Vous avez un projet de pergola et souhaitez vérifier votre terrasse avant d’aller plus loin ? Commencez par le test de faisabilité SOLE/ART.
Une pergola de moins de 20 m² paie-t-elle la taxe d’aménagement ?
Pour une pergola ouverte, en principe, elle ne crée pas de surface taxable au titre de la taxe d’aménagement simplement en raison de sa surface.
Le Code général des impôts prévoit que la surface servant d’assiette à la taxe d’aménagement correspond à la somme des surfaces de chaque niveau clos et couvert, calculées selon les règles prévues par les textes. C’est ce que précise l’article 1635 quater H du Code général des impôts sur Légifrance.
Le simulateur officiel des taxes d’urbanisme d’impots.gouv.fr indique également que sont taxables les créations de surfaces closes et couvertes dont la hauteur sous plafond est supérieure à 1,80 m, ainsi que certains aménagements spécifiques comme les piscines ou certaines places de stationnement.
Une pergola ouverte ne correspond donc normalement pas à une surface close et couverte au sens de cette règle.
Le seuil de 20 m² ne détermine pas si la pergola est taxable
C’est la confusion la plus fréquente.
Le seuil de 20 m² intervient principalement dans les règles d’autorisation d’urbanisme, pas comme un seuil général d’imposition d’une pergola.
Pour une pergola considérée comme une construction nouvelle, Service-Public.fr indique, dans le cas général :
| Emprise au sol | Autorisation d’urbanisme |
|---|---|
| Jusqu’à 5 m² | Dispense possible de formalité |
| Plus de 5 m² et jusqu’à 20 m² | Déclaration préalable |
| Plus de 20 m² | Permis de construire |
Cette grille permet de déterminer la formalité d’urbanisme. Elle ne signifie pas qu’une pergola de 19 m² serait exonérée d’impôt alors qu’une pergola de 21 m² deviendrait automatiquement taxable.
Il faut donc séparer deux questions :
Quelle autorisation dois-je déposer ?
et
Mon projet crée-t-il une surface ou un élément taxable ?
Ce sont deux raisonnements différents.
Une pergola ouverte de 15 m² est-elle taxable ?
Pour la taxe d’aménagement, une pergola ouverte de 15 m² ne crée normalement pas de surface taxable puisqu’elle n’est pas un espace clos et couvert.
En revanche, avec 15 m² d’emprise au sol, une pergola considérée comme une construction nouvelle est normalement soumise à déclaration préalable au titre de l’urbanisme.
Autrement dit :
15 m² + pergola ouverte = déclaration préalable possible, mais pas automatiquement taxe d’aménagement.
Cette distinction est importante car une autorisation d’urbanisme n’entraîne pas nécessairement une taxe d’aménagement calculée sur la même surface.
Une pergola ouverte de 20 m² est-elle taxable ?
Le raisonnement est identique.
Une pergola ouverte de 20 m² exactement reste, dans le cas général d’une construction nouvelle, dans le régime de la déclaration préalable selon Service-Public.fr.
Mais ses 20 m² d’emprise au sol ne deviennent pas pour autant 20 m² de surface taxable.
La définition officielle de la surface taxable donnée par Service-Public repose notamment sur des surfaces de plancher de niveaux clos et couverts. Une pergola ouverte peut créer de l’emprise au sol sans créer la même quantité de surface taxable.
Quelle différence entre emprise au sol et surface taxable ?
C’est le point qui permet de comprendre toute la question.
L’emprise au sol sert notamment à déterminer l’autorisation d’urbanisme nécessaire pour une pergola.
Service-Public définit l’emprise au sol comme la projection verticale du volume de la construction, avec les règles prévues pour les débords et surplombs. Voir la définition officielle.
La surface taxable, elle, est calculée selon une autre logique et concerne les surfaces closes et couvertes répondant aux critères fiscaux.
Une pergola peut donc avoir :
- 15 m² d’emprise au sol ;
- nécessiter une déclaration préalable ;
- tout en ne créant pas 15 m² de surface taxable si elle reste ouverte.
Emprise au sol et surface taxable ne sont pas synonymes.
Pourquoi lit-on parfois qu’une pergola est soumise à la taxe d’aménagement ?
Parce que le mot « pergola » recouvre des configurations très différentes et que certaines explications en ligne confondent autorisation d’urbanisme et fiscalité.
Une pergola traditionnelle ouverte n’est pas équivalente à un espace fermé par des parois.
Si le projet évolue vers un volume clos et couvert, le raisonnement fiscal peut changer puisque la définition de la surface taxable repose précisément sur ce caractère clos et couvert.
Il faut donc examiner la configuration réelle et non uniquement le nom commercial « pergola ».
Pour comprendre cette distinction, consultez également Qu’est-ce qui est considéré comme une pergola ?.
Une pergola bioclimatique à lames orientables est-elle taxable ?
Le fait que la toiture soit constituée de lames orientables ne suffit pas, à lui seul, à créer une surface taxable.
Le critère fiscal à retenir pour la surface taxable reste notamment le caractère clos et couvert de l’espace.
Une pergola bioclimatique ouverte sur ses côtés ne devient donc pas automatiquement taxable à la taxe d’aménagement parce que ses lames peuvent se fermer.
La présence d’une motorisation, de LED ou de capteurs ne transforme pas non plus automatiquement l’espace en surface taxable.
En revanche, si la structure est ensuite transformée en espace clos par des fermetures permanentes, la situation mérite d’être réexaminée.
Et si la pergola possède un store vertical ?
Un store latéral destiné à protéger ponctuellement du soleil ou du vent ne doit pas être confondu automatiquement avec la création d’une pièce fermée.
La fiscalité doit être appréciée à partir de la configuration réelle de l’ouvrage.
Si les équipements latéraux restent des protections mobiles et que la pergola demeure un espace extérieur ouvert, on reste très différent d’un volume construit clos et couvert.
Si votre projet prévoit au contraire de fermer durablement l’ensemble des côtés, demandez confirmation de son traitement fiscal et urbanistique avant les travaux.
Et avec des parois vitrées ?
C’est précisément le cas où il faut devenir plus prudent.
Une seule protection latérale n’est pas la même chose qu’une fermeture complète de la pergola. Il n’existe pas, dans les sources officielles citées ici, un nombre universel de parois à partir duquel toute pergola deviendrait automatiquement taxable.
En revanche, si les vitrages conduisent à créer un volume réellement clos et couvert, la définition de la surface taxable peut devenir applicable.
Ne raisonnez donc pas avec une formule du type :
« moins de 20 m² = jamais taxable ».
La bonne question est :
« Est-ce que mon projet crée une surface close et couverte taxable ? »
Une pergola de moins de 5 m² est-elle exonérée de taxe d’aménagement ?
Le Code général des impôts prévoit par ailleurs une exonération de plein droit de taxe d’aménagement pour certaines constructions dont la surface est inférieure ou égale à 5 m².
La doctrine fiscale officielle BOFiP rappelle cette exonération de plein droit. Consulter le BOFiP sur les exonérations de taxe d’aménagement.
Mais pour une pergola ouverte, il faut d’abord se demander si elle crée une surface taxable : si elle ne crée pas de surface close et couverte, la question de l’exonération des 5 m² n’est pas le principal raisonnement.
Une pergola peut-elle augmenter la taxe foncière ?
C’est une question différente de la taxe d’aménagement.
La taxe foncière sur les propriétés bâties ne repose pas sur le seuil d’urbanisme de 20 m².
La doctrine fiscale officielle précise qu’une construction peut entrer dans le champ de la taxe foncière sur les propriétés bâties lorsqu’elle est fixée au sol à perpétuelle demeure et présente le caractère d’un véritable bâtiment. Source : BOFiP — propriétés imposables à la taxe foncière sur les propriétés bâties.
Le BOFiP précise également que les installations destinées à abriter des personnes ou des biens peuvent être imposables lorsqu’elles sont assimilables à des constructions et ne peuvent pas être déplacées par des moyens normaux. Voir la doctrine fiscale correspondante.
Il serait donc excessif d’affirmer qu’aucune pergola ouverte ne peut jamais avoir d’incidence sur la taxe foncière.
La situation dépend des caractéristiques concrètes de l’ouvrage et de l’appréciation fiscale de la propriété. Pour une réponse concernant votre taxe foncière personnelle, il est préférable d’interroger votre service des impôts en décrivant précisément la pergola.
Taxe d’aménagement et taxe foncière : quelle différence ?
| Taxe | Question principale pour une pergola |
|---|---|
| Taxe d’aménagement | Le projet crée-t-il une surface taxable close et couverte ou un aménagement spécifiquement taxé ? |
| Taxe foncière | L’ouvrage et ses caractéristiques modifient-ils la consistance ou la valeur locative de la propriété et entrent-ils dans le champ de la TFPB ? |
| Autorisation d’urbanisme | Quelle est l’emprise au sol et quelle qualification le PLU donne-t-il au projet ? |
Ces trois sujets ne doivent donc pas être mélangés.
Une pergola peut nécessiter une déclaration préalable sans générer de taxe d’aménagement sur sa surface.
Faut-il déclarer une pergola de moins de 20 m² même si elle n’est pas taxable ?
Oui, lorsque les règles d’urbanisme l’exigent.
Pour une construction nouvelle de plus de 5 m² et jusqu’à 20 m², Service-Public.fr indique qu’une déclaration préalable est normalement nécessaire.
L’absence de taxe d’aménagement ne dispense donc pas de déposer une déclaration préalable.
Inversement, le fait de déposer une déclaration préalable ne signifie pas automatiquement que vous recevrez une taxe d’aménagement calculée sur toute l’emprise de la pergola.
Pour approfondir cette question, consultez Est-il possible d’installer une pergola sans déclaration ?.
Exemple : pergola bioclimatique ouverte de 3 × 4 m
Prenons une pergola de 3 × 4 m, soit environ 12 m² d’emprise au sol si ces dimensions correspondent à son emprise réelle.
Dans le cas général d’une construction nouvelle :
- son emprise dépasse 5 m² ;
- elle est inférieure à 20 m² ;
- une déclaration préalable est donc normalement nécessaire ;
- si elle reste ouverte sur les côtés, ses 12 m² ne constituent pas automatiquement 12 m² de surface taxable à la taxe d’aménagement.
Cet exemple illustre pourquoi surface administrative et surface fiscale ne doivent pas être confondues.
Exemple : pergola ouverte de 4 × 5 m
Une pergola de 4 × 5 m représente environ 20 m² d’emprise au sol.
Dans le cas général d’une construction nouvelle, elle reste au seuil de la déclaration préalable.
Mais, là encore, le seuil de 20 m² ne décide pas de la taxe d’aménagement. Si la structure reste une pergola ouverte et ne crée pas de surface close et couverte, elle ne génère normalement pas 20 m² de surface taxable.
Pour comprendre le seuil du permis de construire, consultez Quelle surface pour une pergola sans permis de construire ?.
Comment vérifier avant d’installer votre pergola ?
Avant de commander, vérifiez séparément quatre éléments :
1. L’emprise au sol. Elle permet notamment de déterminer l’autorisation d’urbanisme.
2. Le caractère ouvert ou fermé du projet. C’est essentiel pour comprendre la notion de surface taxable.
3. Le PLU. Il peut modifier les règles d’implantation et la qualification du projet.
4. La fiscalité de votre configuration particulière. Si vous prévoyez de nombreuses fermetures ou si vous souhaitez connaître l’effet exact sur votre taxe foncière, demandez confirmation au service compétent.
Vous pouvez également commencer par le test de faisabilité SOLE/ART afin de vérifier les principaux éléments de votre terrasse avant de définir la configuration.
À retenir : une pergola de moins de 20 m² n’est pas automatiquement imposable
Le chiffre de 20 m² concerne surtout les seuils d’autorisation d’urbanisme.
Pour la taxe d’aménagement, une pergola ouverte ne crée généralement pas de surface taxable, car la surface taxable repose sur des surfaces closes et couvertes.
Ainsi, une pergola ouverte de 10, 15 ou 20 m² peut nécessiter une déclaration préalable tout en ne générant pas de taxe d’aménagement calculée sur cette surface.
La taxe foncière doit être distinguée : son traitement dépend des caractéristiques réelles de l’ouvrage et de la situation de la propriété.
La règle la plus utile est donc :
ne demandez pas seulement « ma pergola fait-elle moins de 20 m² ? » ; demandez aussi « est-elle ouverte ou crée-t-elle un espace clos et couvert ? »
→ Vérifier la faisabilité de mon projet de pergola
Sources officielles
Cet article a été vérifié le 23 septembre 2026 à partir de sources officielles françaises :
- impots.gouv.fr — Simulateur des taxes d’urbanisme, informations mises à jour en juin 2026.
- Légifrance — Code général des impôts, article 1635 quater H, définition de l’assiette de la taxe d’aménagement.
- Service-Public.fr — Surface de plancher, emprise au sol et surface taxable : règles de calcul.
- Service-Public.fr — Autorisation d’urbanisme pour une pergola, un carport ou un abri à bois.
- BOFiP — Taxe foncière sur les propriétés bâties : constructions proprement dites.
- BOFiP — Taxe foncière sur les propriétés bâties : installations assimilables à des constructions.
La fiscalité dépend de la configuration exacte du projet et de la propriété concernée. Pour une décision fiscale individuelle, demandez confirmation à l’administration fiscale à partir des caractéristiques réelles de votre pergola.
Votre projet commence ici
Configurez votre pergola sur mesure.
Choisissez vos dimensions, votre implantation, votre couleur et vos équipements pour imaginer la pergola adaptée à votre terrasse.
Configurer ma pergola